

1.1 تولید آلومینیوم اولیه در خارج از چین
در نیمه اول سال 2026، علیرغم راه اندازی ظرفیت جدید و توسعه تولید در سایر مناطق خارج از کشور، چنین افزایشی نتوانست ضرر تولید ناشی از کاهش ظرفیت در خاورمیانه را جبران کند و منجر به افزایش قابل توجه کسری عرضه آلومینیوم اولیه در خارج از کشور شد. در اواسط-تا{3}}اواخر ژوئن، ایالات متحده و ایران به یک تنشزدایی مرحلهای رسیدند، حمل و نقل از طریق تنگه هرمز از سر گرفته شد و کارخانههای ذوب آلومینیوم در خاورمیانه فعالیت خود را از سر گرفتند. با این وجود، با محدودیت چرخه راهاندازی مجدد ظرفیتهای تولید، بهبود کامل عرضه نمیتواند در کوتاهمدت محقق شود و شکاف عرضه جهانی پایدار باقی بماند.
راه اندازی ظرفیت جدید
Taijing Aluminium، یک سرمایهگذاری مشترک بین گروه Xinfa و گروه Tsingshan در جزیره بزرگ کیجانگ اندونزی، تولید آزمایشی- را در نیمه اول سال تکمیل کرد. این پروژه دارای ظرفیت آلومینیوم اولیه سالانه 600000 تن است که از سلول های الکترولیتی 600 کیلو آمپری استفاده می کند. در اواسط ماه می-پروژه آلومینیوم اولیه Dak Nong در ویتنام اولین منبع تغذیه خود را طبق برنامه دریافت کرد. با ظرفیت کل 450000 تن در سال که در سه فاز ساخته می شود، ظرفیت فاز یک آن 150000 تن در سال به تدریج تولید را افزایش خواهد داد.
ظرفیت دوباره راه اندازی می شود
در اروپا، تغییر قیمتهای انرژی به سمت پایین و بهبود ثبات عرضه برق، همراه با خطرات اختلال در عرضه خارج از کشور ناشی از درگیریهای ژئوپلیتیکی، دولتها را بر آن داشته تا به ظرفیت تولید داخلی اهمیت بیشتری بدهند و به طور مستمر اتکا به واردات را کاهش دهند. پروژههای مربوطه به شرح زیر فهرست شدهاند: (1) Century Aluminium از راهاندازی رسمی دومین خط تولید در کارخانه ذوب آلومینیوم Grundartangi خود در ایسلند با ظرفیت تقریبی 210000 تن خبر داد که دو-سوم ظرفیت طراحیشده کارخانه را تشکیل میدهد. انتظار می رود تولید کامل تا پایان جولای 2026 به دست آید و ظرفیت کل کارخانه را به 320000 تن در سال برساند. در همین حال، Century Aluminium ظرفیت بیکار را در کارخانه ذوب آلومینیوم Mt. Holly خود در آوریل مجدداً راه اندازی کرد و تا پایان سه ماهه دوم به تولید کامل رسید و ظرفیت خود را به 50000 تن در سال افزایش داد. (2) Alcoa ظرفیت کارخانه ذوب آلومینیوم San Ciprián خود در اسپانیا را به 205000 تن در سال (90٪ از کل ظرفیت خود) بازگرداند و تا اواخر ژوئن به تولید کامل 228000 تن در سال دست یافت. (3) در 1 ژوئیه 2026، Hydro فاش کرد که کارخانه ذوب آلومینیوم Slovalco آن با دولت اسلواکی به توافق رسیده است، با شروع مجدد رسمی برنامه ریزی شده برای Q{25}} با ظرفیت تقریباً 75000 تن در سال.
خاموش شدن ظرفیت
ظرفیت جهانی آلومینیوم اولیه شاهد انقباض آشکار در H1 2026 بود، با تعلیق تولید و کاهش متمرکز بین مارس و آوریل. دو عامل اصلی باعث کاهش ظرفیت شد: اول، تشدید تنشهای ایالات متحده{2}}در ایران و بسته شدن تنگه هرمز باعث کاهش شدید تولید در تاسیسات اولیه آلومینیوم در خاورمیانه شد. دوم، فشار هزینه برق برخی از کارخانه های ذوب آلومینیوم را مجبور به توقف فعالیت کرد. کارخانههای ذوب آسیبدیده عبارتند از: (1) کارخانه ذوب آلومینیوم Mozal رسماً تولید خود را در 16 مارس 2026 به دلیل شکست مذاکرات بر سر توافقنامههای تامین برق، با ظرفیت سالانه حدود 600000 تن متوقف کرد. (2) در 12 مارس، قاتالوم (648000 تن در سال) اعلامیه ای رسمی منتشر کرد مبنی بر اینکه اختلالات عرضه گاز طبیعی کارخانه ذوب را مجبور می کند تا با 60 درصد ظرفیت کار کند که نشان دهنده کاهش تولید سالانه حدود 259000 تن است. (3) در اواسط{19}}مارس، آلبا تعلیق خطوط تولید 1-3 را برای بهینهسازی موجودی مواد خام در بحبوحه اختلالات حمل و نقل در تنگه هرمز اعلام کرد. این اقدام ظرفیت را 19 درصد کاهش داد، معادل تقریباً 308000 تن در سال، در مقابل ظرفیت کل کارخانه 1.62 میلیون تن در سال. (4) در 3 آوریل، کارخانه ذوب آلومینیوم ابوظبی EGA (1.5 میلیون تن در سال) به طور کامل تعطیل شد. از سرگیری کامل تولید آلومینیوم اولیه تا 12 ماه طول خواهد کشید. (5) در 8 آوریل، آلومینیوم اراک، دومین کارخانه ذوب آلومینیوم ایران با ظرفیت سالانه 175000 تن، در پی حملات هوایی ایالات متحده-اسرائیل، فعالیت خود را به حالت تعلیق درآورد.
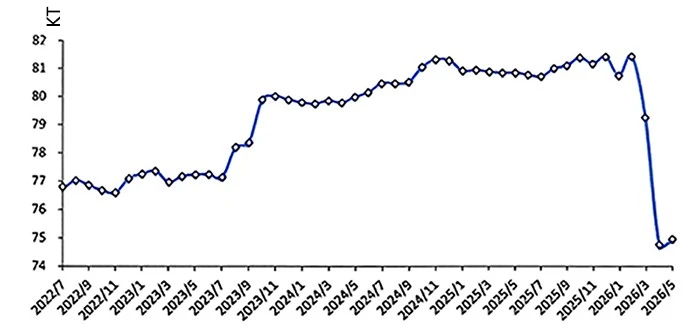
شکل 1-1 متوسط تولید روزانه آلومینیوم اولیه در خارج از چین
منبع: IAI
طبق آمار مؤسسه بینالمللی آلومینیوم (IAI)، تولید انباشته آلومینیوم اولیه در سراسر جهان به استثنای چین در مجموع به 11.81 میلیون تن طی ژانویه تا مه 2026 رسید که 3.3 درصد در سال- کاهش داشت، با میانگین تولید روزانه 78000 تن. Antaike پیشبینی میکند که تولید آلومینیوم اولیه در خارج از کشور در H1 2026 به 14.30 میلیون تن میرسد که در مقایسه با{11}}سالانه 2.1% کاهش مییابد.
1.2 تولید آلومینیوم اولیه در چین
ظرفیت تولید آلومینیوم اولیه چین روند صعودی متوسطی را در H1 2026 حفظ کرد که توسط سه پروژه افزایشی بزرگ پشتیبانی میشد. ابتدا، پروژه 350000 تنی فاز دوم آلومینیوم اولیه Huomei Hongjun Aluminium & Power در Zhahanao'er عملیات کامل خود را آغاز کرد و به عنوان یکی از منابع کلیدی تامین جدید در سال جاری خدمت کرد. دوم، آلومینیوم تیان شان سین کیانگ 200000 تن ظرفیت موثر را از طریق بهسازی فنی اضافه کرد. سلولها از اواخر سال 2025 به صورت دستهای انرژی گرفتهاند و در H1 2026 به افزایش خود ادامه دادند. برخی از سلول های الکترولیتی به عملکرد پایدار رسیده اند، در حالی که سلول های مقاوم سازی شده باقی مانده طبق برنامه راه اندازی می شوند. تولید اولیه آلومینیوم این شرکت 1.35 میلیون تن در سال 2026 پیش بینی شده است که 160000 تن در مقایسه با سال 2025 افزایش می یابد. با این وجود، کاهش جزئی تولید نیز رخ داد. گزارشها حاکی از آن است که ظرفیتهای عملیاتی غیرمجاز در گوانگشی طی بازرسیهای زیستمحیطی در ماه مه تعطیل شدند و فشار نزولی بر تولید منطقه اعمال کردند.
داده های Antaike نشان می دهد که تا پایان ژوئن 2026، ظرفیت آلومینیوم اولیه نصب شده در چین به 45.17 میلیون تن در سال رسیده است که ظرفیت عملیاتی آن به 44.67 میلیون تن در سال رسیده است. نرخ بهره برداری از ظرفیت در ژانویه تا ژوئن تقریباً به 99 درصد رسید که بارها بالاترین رکوردهای تاریخی جدید و 1 درصد بالاتر از مدت مشابه سال گذشته را ایجاد کرد. از نظر خروجی، پیشرفتهای مستمر در فناوری الکترولیز به برخی از تولیدکنندگان این امکان را داده است که با افزایش شدت جریان سلول، کارایی را افزایش دهند و خروجی افزایشی ایجاد کنند. با این حال، بررسیهای میدانی نشان میدهد که چنین دستاوردهایی به اندازهای که توسط برخی مؤسسات خارج از کشور تخمین زده میشود، قابل توجه نیست. پس از ارزیابی جامع عوامل متعدد، تولید اولیه آلومینیوم چین در H1 2026 22.34 میلیون تن تخمین زده میشود که 2.2 درصد سالانه-به{13}}سال بیشتر است.

شکل 1-2 تغییرات در ظرفیت آلومینیوم اولیه چین در H1 2026
منبع: Antaike
فراتر از جابجایی ظرفیت کلی، توسعه صنعتی در نیمه اول سال تحت سلطه جابجایی منطقه ای و ارتقاء فنی، در کنار تنظیمات مداوم در چیدمان صنعتی و مشخصات سلول های الکترولیتی بود. سیاستگذاران همچنین الزامات روشنی را برای بازسازیهای-صرفهجویی در انرژی و کربن-در این بخش صادر کردند. در ماه مه 2026، پنج مقام مرکزی به رهبری کمیسیون توسعه و اصلاحات ملی این سند را صادر کردنداطلاعیه در مورد راه اندازی یک کمپین سه ساله برای کاهش بهسازی در صنایع کلیدی -(شماره سند FGWH〔2026〕698). این بخشنامه بهروزرسانیهای-صرفهجویی در انرژی و-کم کربن را برای تأسیسات الکترولیز آلومینیوم، ترویج فنآوریها و تجهیزات پیشرفته از جمله سلولهای الکترولیتی آلومینیومی عایقدار با جریان ثابت، کاتدهای گرافیتی، آندهای با کیفیت{{7} و سلولهای جمعآوری گاز بالای سر آب بندی شده برای سیستمهای جمعآوری گاز الکترولیتی الزامی میکند. سلولهای الکترولیتی در مقیاس بزرگ 500 کیلوآمپر و بالاتر باید رایج شوند، در حالی که تجهیزات مصرفکننده انرژی از جمله موتورها، فنها، پمپهای آب، پمپهای حرارتی، کمپرسورهای هوا و ترانسفورماتورها برای تجدید و ارتقا تسریع میشوند. سیستمهایی برای بازیابی کارآمد گرمای زباله و استفاده از آبشار از گازهای دودکش بهینه میشوند و{13}فناوری تولید انرژی گرمای اتلاف در دمای پایین به طور گسترده به کار گرفته میشود. برای سلولهای الکترولیتی آلومینیوم آند از پیش پخته شده کمتر از 300 کیلو آمپر، پروژههای کربن آلومینیوم مستقل با ظرفیت کمتر از 150000 تن در سال، و واحدهای نیروگاههای{18}}خودکار{18} و ناکارآمد ناکارآمد، نیاز به ارتقاء سریع است.
با توجه به تنظیمات چیدمان، گروه Weiqiao سالانه 100000 تن ظرفیت خود را از شاندونگ به یوننان در ماه مه جابجا کرد و مجموعه آلومینیوم برق آبی خود را بیشتر گسترش داد. آلومینیوم Huazhang سین کیانگ و آلومینیوم وانجی (سین کیانگ) که از هنان نقل مکان کرده اند، در حال ساخت و ساز فشرده هستند و انتظار می رود در طول سال تکمیل و راه اندازی شوند. از نظر ارتقا، چندین پروژه طرحهای جایگزینی ظرفیت را برای بهسازیهای فنی در H1 2026 منتشر کردند: شرکت Qinghai West Hydropower، Ltd. Aluminium Co., Ltd. (115,000 tpa, 106 × 400 kA سلول). گرایش به سمت سلول های الکترولیتی بزرگتر به طور فزاینده ای برجسته است.
1.3 هزینه های تولید آلومینیوم اولیه در چین
از اوایل سال 2026، کاهش قیمت آلومینا و برق باعث کاهش قابل توجه هزینه های تولید آلومینیوم اولیه در چین شده است. بر اساس برآوردهای Antaike، میانگین وزنی تمام-مالیات-هزینه آلومینیوم اولیه در چین به 16105 یوان در هر تن در ژانویه تا ژوئن 2026 رسید که 6.3 درصد در سال-در-سال کاهش یافته است. این هزینه در ژوئن 16149 یوان به ازای هر تن بود که 0.7 درصد در ماه-در{15}}ماه و 1.5 درصد سال-{18}}سال قبل و 305 یوان به ازای هر تن کمتر از پایان{28}}2025 بود. با حمایت همزمان افزایش قیمت آلومینیوم، این صنعت به حاشیه سود بالایی دست یافت. میانگین حاشیه سود در H1 2026 به 8106 یوان در هر تن (بدون احتساب مالیات بر ارزش افزوده و مالیات بر درآمد) رسید، که 4976 یوان به ازای هر تن یا 159.0 درصد در سال-در{33}}سال افزایش یافت. در ماه ژوئن، قیمت آلومینیوم کاهش یافت و حاشیه سود را به 7885 یوان در تن کاهش داد که 334 یوان به ازای هر تن 334 یوان کاهش یافت.
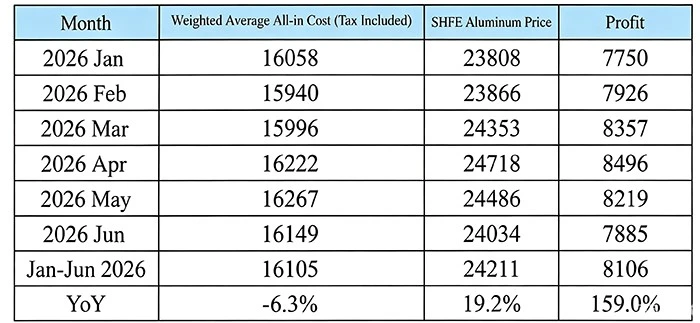
جدول 1-1 هزینه های تولید آلومینیوم اولیه و حاشیه سود، H1 2026 (RMB/تن)
منبع: Antaike
تجزیه و تحلیل مولفه های هزینه اصلی نشان می دهد که سه مورد بزرگ برای آلومینیوم اولیه عبارتند از آلومینا، الکتریسیته و آندهای پیش پخته که به ترتیب 33.6، 34.5 و 16.8 درصد از کل هزینه ها را در نیمه اول سال تشکیل می دهند. با کاهش قیمت آلومینا، برق به بزرگترین جزء هزینه تبدیل شده است. در مقایسه با پایان سال 2025، سه اقلام کلیدی هزینه به ترتیب 12.9، 10.9 و 0.9 درصد کاهش یافتند.

شکل 1-3 ترکیب هزینههای تولید آلومینیوم اولیه همهجانبه چین، H1 2026
منبع: Antaike
کاهش هزینه های برقتا پایان ژوئن، برق تولیدی خود تقریباً 54 درصد از ظرفیت آلومینیوم اولیه عملیاتی چین را تأمین میکرد، در حالی که برق شبکه حدود 44 درصد را تشکیل میداد. در H1 2026، نظارت بر ایمنی زغال سنگ در سراسر کشور تشدید شد. مناطق بزرگ{6}تولید زغال سنگ تولید را برای اصلاح به دنبال حوادث معدن در شانشی به حالت تعلیق درآوردند و رشد تولید زغال سنگ را محدود کردند. اندونزی سهمیه های صادرات زغال سنگ و رویه های اداری را تشدید کرد. همراه با افزایش قیمت انرژی بین المللی که ناشی از ژئوپلیتیک خاورمیانه است، واردات زغال سنگ سالانه-به-به شدت کاهش یافت. در همین حال، افزایش تقاضای کلی برق باعث افزایش قیمت زغال سنگ شد و هزینههای تولید برق برای تولیدکنندگان آلومینیوم را افزایش داد. با این حال، گسترش مستمر ظرفیت نصب شده بادی و خورشیدی سهم تولید انرژی تجدیدپذیر را افزایش داد و تا حدی هزینههای بالاتر انرژی حرارتی را جبران کرد و هزینههای برق کلی را به طور متوسط کاهش داد. آمار Antaike نشان میدهد که میانگین وزنی تعرفه برق تولیدی خود{14}در ژوئن 2026 0.372 RMB به ازای هر کیلووات ساعت بوده است، که نسبت به پایان{20}}2025 0.001 RMB در هر کیلووات ساعت و 0.04 RMB در هر کیلووات ساعت{{27} سال{21}سال{{27} سال است. تعرفه برق شبکه به طور متوسط 0.435 RMB در هر کیلووات ساعت، کاهش 0.045 RMB در هر کیلووات ساعت در مقایسه با پایان{28}}2025 و 0.007 RMB در هر کیلووات ساعت در سال-در{36}}سال کاهش یافته است. میانگین وزنی تعرفه برق جامع در ژوئن به 0.403 یوان در هر کیلووات ساعت رسید که 0.02 یوان در هر کیلووات ساعت کمتر از پایان سال 2025 بود. میانگین وزنی تعرفه انرژی جامع ژانویه تا ژوئن 0.412 یوان در هر کیلووات ساعت بود که نسبت به سال گذشته 0.002 یوان به ازای هر کیلووات ساعت کاهش داشت.
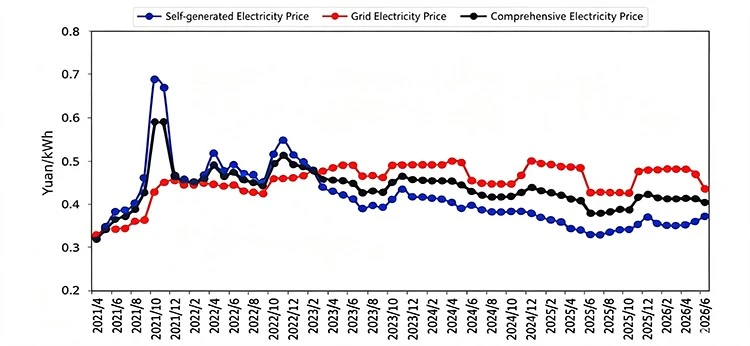
شکل 1-4 روند تعرفه برق در صنعت اولیه آلومینیوم چین
منبع: Antaike
کاهش هزینه آلومینادر آغاز سال، مازاد عرضه جهانی بوکسیت هزینه های خرید را کاهش داد. همراه با عرضه بیش از حد و انباشت موجودی مداوم در بخش آلومینا، حمایت هزینه برای آلومینا ضعیف شد. از اواخر سه ماهه اول تا سه ماهه دوم، بسته شدن تنگه هرمز قیمت نفت خام و نرخ حمل و نقل اقیانوس را افزایش داد، در حالی که انتظارات بازار برای صادرات بوکسیت از گینه تشدید شد. قیمتهای بوکسیت به پایینترین حد خود رسید و مجدداً افزایش یافت و باعث بهبود خفیف هزینههای آلومینا شد. حتی با این وجود، هزینههای آلومینا در نیمه اول سال-سال به-کمتر باقی ماند. در مقابل این پسزمینه، قرارداد آتی ماهانه آلومینا به پایینترین حد خود یعنی 2437 یوان در تن رسید که 31.9 درصد از اوج 3577 یوان به ازای هر تن در اواسط-تا{16}}اواخر ژوئیه 2025 کاهش داشت. پایان-دسامبر سال گذشته به حداقل 2646 یوان در هر تن در اواخر ژانویه 2026 رسید. بر اساس قیمتهای نقدی Antaike، میانگین قیمت نقطهای آلومینا به 2705 یوان در هر تن در ژانویه تا ژوئن 2026 رسید که 21.8 درصد در سال- کاهش یافت.
نوسان هزینه های آند رو به بالابا توجه به هزینههای بالاتر مواد خام برای تولید آند، قیمتهای آند پیشپخت داخلی در سال 2026 روندی جانبی در سطوح بالا با مرکز قیمتهای صعودی داشت. با محاسبه از قیمتهای نقطهای Antaike، میانگین قیمت آند پیش پخته به 5611 یوان در هر تن بر حسب H{3}} یا 71% در هر مگابایت افزایش یافت. سال-در-سال.