

1.1 تولید اولیه آلومینیوم در خارج از چین طبق آمار مؤسسه بین المللی آلومینیوم (IAI)، تولید انباشته آلومینیوم اولیه جهانی (به استثنای چین) از ژانویه تا نوامبر 2025 به 27.05 میلیون تن رسید که نشان دهنده افزایش ناچیز سالانه-در{4}}سالانه 0.6 درصدی است. ظرفیت کلی عرضه نسبت به پایان سال قبل تغییر معنی داری نشان نداد. متوسط تولید روزانه در نوامبر 2025 به 81000 تن رسید که نسبت به ابتدای سال 0.5 درصد افزایش داشت.

منبع: IAI
شکل 1-1 متوسط تولید روزانه آلومینیوم اولیه در بازارهای خارج از کشور
از سال 2025، گزارش های مکرری از راه اندازی و کاهش تولید در کارخانه های ذوب آلومینیوم خارج از کشور گزارش شده است. از نظر پروژههای تازه راهاندازی شده یا در دست ساخت: - در سه ماهه1 2025، پروژه فاز دوم صنعت آلومینیوم Huaqing به طور کامل مورد بهرهبرداری قرار گرفت و به ظرفیت کامل-سالانه طراحیشده خود به 500000 تن رسید. - در آوریل، دو پروژه مشترک{9} از گروه Xinfeng با یک پروژه اولیه{9} راهاندازی شد. 600000 تن در سال و 550000 تن در سال به ترتیب در پارک صنعتی Weda Bay اندونزی و پارک صنعتی Morowali Tsingshan در جزیره سولاوسی{14}} در ژوئیه، پروژه Arctial که مشترکاً توسط گروه Rio Tinto، ABB و شرکتهای محلی فنلاندی راهاندازی شد، راهاندازی شد. این پروژه که در منطقه صنعتی کوکولا فنلاند واقع شده است، از فناوری الکترولیز پیشرفته AP60 ریوتینتو با ظرفیت برنامه ریزی شده تقریباً 550000 تن در سال استفاده می کند. این کارخانه که برای تکمیل و راه اندازی در سال 2029 برنامه ریزی شده است، اولین کارخانه ذوب آلومینیوم اولیه جدید خواهد بود که در اروپا در بیش از 30 سال ساخته شده است. - در ماه اوت، پروژه آلومینیوم اولیه 250،000-تن در سال صنعت آلومینیوم جووان اندونزی با موفقیت انتقال نیرو در منطقه Wedacore خلیج اندونزی را به پایان رساند. این پروژه دارای سلول های الکترولیتی 400 کیلو آمپری است و برای تولید سالانه 250000 تن آلومینیوم اولیه طراحی شده است. - پروژه آلومینیوم اولیه صنعت آلومینیوم اندونزی PT Kalimantan (KAI) که یک سرمایه گذاری مشترک بین ADMR و گروه لیتیوم و انرژی چین است، در فازهایی در Situimant Indonesian PIKI در سال 2025 راه اندازی شد. کالیمانتان شمالی، اندونزی، این پروژه دارای ظرفیت کل برنامه ریزی شده 1.5 میلیون تن در سال است که در سه فاز ساخته شده است که فاز اول آن 500000 تن در سال با موفقیت به بهره برداری رسیده است. علاوه بر این، انتظار میرود پروژه آلومینیوم اولیه کابل Huatong در آنگولا در اوایل سال 2026 با ظرفیت کل 120000 تن در سال در فاز اول راهاندازی شود. به طور کامل-شرکت تابعه Century Aluminium، مجبور شد تقریباً دو-از ظرفیت تولید خود را به دلیل نقص در عملکرد تجهیزات الکتریکی کاهش دهد. ظرفیت طراحی شده کارخانه ذوب حدود 200,000 تن در سال است. - South32 برنامههای خود را برای تعطیلی کارخانه ذوب آلومینیوم خود در موزامبیک که ظرفیتی در حدود 600,000 تن در سال دارد، اعلام کرد، زیرا هزینههای بالای برق باعث ناپایداری عملیات شده است. در 16 دسامبر، این شرکت تأیید کرد که کارخانه در حدود 15 مارس تحت تعمیر و نگهداری قرار میگیرد و تولید را متوقف میکند، 2026. - علاوه بر این، گروه ریوتینتو فاش کرد که در نظر دارد کارخانه ذوب آلومینیوم توماگو در استرالیا را پس از انقضای قرارداد برق خود در سال 2028 ببندد، و دلیل آن عدم تامین انرژی پایدار و مقرون به صرفه{6 است. ظرفیت تولید این کارخانه 600000 تن در سال است. بر اساس آمار شرکت Antaike، تا پایان سال 2025، کل ظرفیت تولید آلومینیوم اولیه جهانی به 78.89 میلیون تن در سال رسید که ظرفیت خارج از کشور 34.73 میلیون تن در سال است که در مقایسه با{68}}سالانه 0.5 درصد افزایش یافته است. تولید جهانی اولیه آلومینیوم در سال 2025 تقریباً 74.23 میلیون تن بود که 1.7 درصد سالانه-به-سال افزایش داشت. از این میان، تولید آلومینیوم اولیه در خارج از کشور به 30 میلیون تن رسید که در مقایسه با مدت مشابه سال قبل 1.7 درصد رشد داشت که 40.4 درصد از کل تولید جهانی را به خود اختصاص داد.

منبع: Antaike
شکل 1-2 خروجی آلومینیوم اولیه خارجی، 2016-2025F
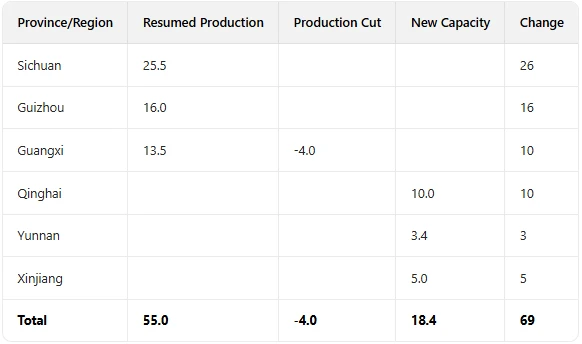
1.2 تولید آلومینیوم اولیه در چین ظرفیت تولید آلومینیوم اولیه چین روند رشد ثابتی را در سال 2025 حفظ کرد. از یک سو، از ابتدای سال، کاهش سریع قیمت آلومینا منجر به کاهش قابل توجه هزینه های تولید آلومینیوم اولیه شده است. همراه با افزایش قیمت آلومینیوم، شرایط عملیاتی شرکت ها به طور قابل توجهی بهبود یافته است. ظرفیت های تولیدی که در پایان سال 2024 در سیچوان، گوئیژو و سایر مناطق به دلیل زیان بیکار مانده بودند، تولید را به طور متوالی در Q1 2025. از سر گرفتند. طبق آمار Antaike، در سال 2025، ظرفیت تولید آلومینیوم اولیه از سر گرفته شده به 550،000 تن در سال، با 180،000 تن در سال ظرفیت تازه راه اندازی شده (به استثنای ساخت و سازهای جدید در حال جایگزینی ظرفیت برای پروژه های عملیاتی) رسید. علاوه بر این، برخی از شرکتهای آلومینیومی اولیه در گوانگشی و سایر مناطق، سلولهای الکترولیتی را بهمنظور صرفهجویی در مصرف انرژی در ابتدای سال تعطیل کردند و در ماه اوت تولید را از سر گرفتند که منجر به تأثیر نسبتاً جزئی کاهش تولید شد. تا پایان دسامبر 2025، ظرفیت تولید آلومینیوم اولیه نصب شده در چین به 44.83 میلیون تن در سال رسید که در مقایسه با سال قبل 270000 تن در سال افزایش داشت. ظرفیت عملیاتی به 44.25 میلیون تن در سال رسید که نسبت به ابتدای سال 690000 تن در سال افزایش داشت.
جدول 1-1 تغییرات در ظرفیت تولید آلومینیوم اولیه چین، 2025 (10000 تن در سال)
منبع: Antaike
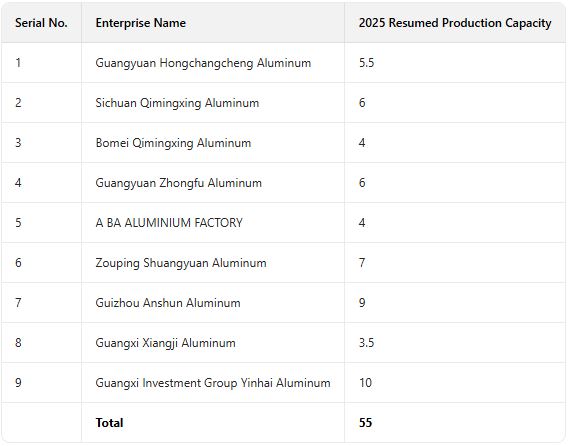
از منظر تغییرات ظرفیت عملیاتی در طول زمان: در نیمه اول سال، با بهره مندی از ازسرگیری تولید شرکت های آلومینیومی اولیه سیچوان و انتشار مداوم ظرفیت جدید در Chalco Qinghai، ظرفیت عملیاتی به سرعت رشد کرد و باعث افزایش ظرفیت عرضه شد. در پایان سال، راه اندازی پروژه تحول فناوری صنعت آلومینیوم سین کیانگ تیانشان پس از انتقال نیرو، دور دیگری از افزایش ظرفیت را به همراه داشت. 4 پروژه تازه راه اندازی شده در سال 2025 وجود داشت: 1. پروژه جایگزینی و ارتقاء ظرفیت 500000{17}تنی در سال شعبه Chalco Qinghai در پایان دسامبر 2024 راه اندازی شد و به تدریج تولید را در 2025. 2. در ژوئن 2025 به طور رسمی افزایش داد. عملیات، افزایش ظرفیت کل تولید آلومینیوم Heqing Yixin به سطح جدید 450000 تن در سال و آزادسازی 35000 تن در سال ظرفیت غیرفعال. 3. در ژوئیه 2025، اولین دسته از خطوط تولید 1.93{2}mill{18} پروژه آلومینیومی Yunnan Honghe New Materials Co., Ltd. با ظرفیت تولید اولیه 378,000 تن در سال راه اندازی شد. 4. در نوامبر 2025، اولین دسته سلول های الکترولیتی از پروژه 1.4 میلیون تنی سبز و کم کربن با افزایش بهره وری انرژی در Tianshanry و ارتقاء رسمی راندمان انرژی در Tianshanryshan آغاز شد. 200000 تن در سال سهمیه ظرفیت بیکار. علاوه بر این، در 20 دسامبر، اولین دسته از سلول های الکترولیتی پروژه 350,000 تنی آلومینیوم برق سبز در Zhahanaor انتقال نیرو را با موفقیت به پایان رساند و ظرفیت تولید 350,000 تن در سال را آزاد کرد. با این حال، سهم تولید آن به تدریج در سال 2026 محقق خواهد شد. 550000 تن در سال ظرفیت تولید مجدد در سال 2025 عمدتاً در سیچوان، گوئیژو، گوانگشی و استان ها/مناطق دیگر توزیع شد. بیشتر ظرفیت از سر گرفته شده از سوی شرکت هایی است که در پایان سال 2024 به دلیل فشار شدید عملیاتی فعالیت خود را به حالت تعلیق درآورده بودند و بخشی از آن از پروژه های راه اندازی شده پس از تحول فناوری است.
جدول 1-2 تغییرات در ظرفیت تولید آلومینیوم اولیه از سر گرفته شده در چین، 2025 (10000 تن در سال)
منبع: Antaike
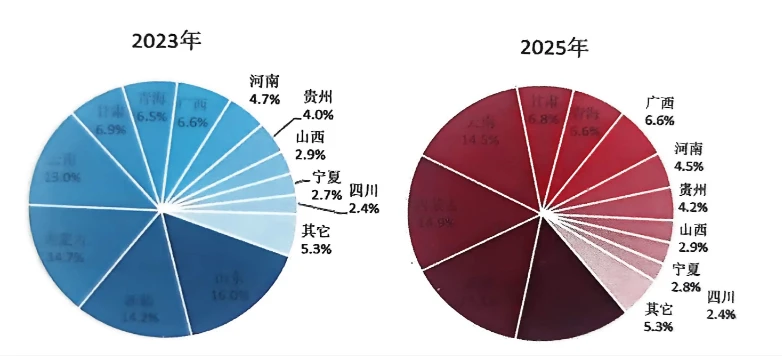
از سال 2013، ظرفیت تولید آلومینیوم اولیه چین بیش از 50 درصد از کل تولید جهانی آلومینیوم را به خود اختصاص داده است. این نسبت تا سال 2017 به رشد خود ادامه داد و در آن سال به بالاترین حد تاریخی 58.3 درصد رسید. پس از سال 2017، تحت تعدیل اصلاحات ساختاری-طرف عرضه، شتاب افزایش ظرفیت در صنعت آلومینیوم اولیه چین به طور قابل توجهی کاهش یافت و سهم جهانی آن به طور کلی روند نزولی را نشان داد. در آینده، با راه اندازی پروژه های جدید در مقیاس بزرگ-در خارج از کشور، سهم ظرفیت چین بیشتر کاهش خواهد یافت. طبق آمار Antaike، تا پایان سال 2025، ظرفیت تولید آلومینیوم اولیه نصب شده در چین به 44.83 میلیون تن در سال رسید که 56.3 درصد از کل ظرفیت جهانی 79.56 میلیون تن در سال را تشکیل می دهد که در مقایسه با سال قبل 0.2 واحد درصد کاهش داشته است. جایگزینی ظرفیت در سال 2025 با سرعتی سریع پیشرفت کرد و طرح ظرفیت تولید آلومینیوم اولیه را بیشتر بهینه کرد. در همین حال، با اجرای پروژه های تحول فناوری، نسبت سلول های الکترولیتی 600 کیلو آمپری به سرعت در حال افزایش است. جایگزینی ظرفیت عمدتاً به سه دسته تقسیم میشود: 1. انتقال مستمر ظرفیت تولید از شاندونگ به یوننان{22}} جابجایی سریع شرکتها از هنان و سایر مناطق به سینکیانگ و مغولستان داخلی{23}} شرکتهایی از جمله Qinghai Qiaotou، Qinghai Baihe، Aluminiungongt. پروژههای جایگزینی و تبدیل/بهروزرسانی ظرفیت برای سلولهای الکترولیتی 600 کیلوآمپر. در سالهای اخیر، تضمین قیمتهای پایین برق و دسترسی به انرژیهای جدید به اولویتهای اصلی شرکتها در جابهجایی ظرفیت تبدیل شده است و مناطقی که سینکیانگ آنها را معرفی میکند بهعنوان مقاصد کلیدی در حال ظهور هستند. در سال 2025، گروه یدیان و گروه وانجی به طور متوالی برنامههای جایگزین ظرفیت خود را برای انتقال تولید به ترتیب به مغولستان داخلی و سین کیانگ اعلام کردند، که بزرگترین جابجایی منطقهای-در مقیاس-در سالهای اخیر بوده و توجه صنعت قابل توجهی را به خود جلب کرده است. در عین حال، انتقال مداوم ظرفیت تولید آلومینیوم اولیه از شاندونگ به یوننان منجر به روند واضح کاهش ظرفیت در شاندونگ و رشد در یوننان شده است. در سال 2025، پنج استان/منطقه برتر چین از نظر ظرفیت تولید آلومینیوم اولیه عبارتند از مغولستان داخلی، یوننان، سین کیانگ، شاندونگ و گانسو، با سهم 14.9٪، 14.5٪، 14.4٪، 14.1٪ و 6.8٪. در مقایسه با سال 2023، این سهام به ترتیب با +0.2، +1.5، +0.2، -1.9 و -0.1 واحد درصد تغییر کردند. از نظر خروجی، با توجه به تاخیر زمانی در کالیبر آماری در طول فرآیند انتقال ظرفیت، خروجی از ظرفیت نصب شده در استان ها/منطقه های جداگانه فراتر رفت.
منبع: Antaike
شکل 1-3 توزیع ظرفیت تولید آلومینیوم اولیه چین، 2023 در مقابل 2025
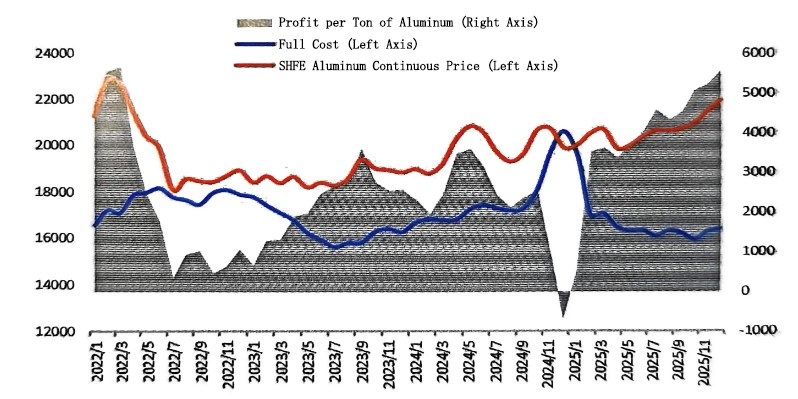
1.3 عملکرد عملیاتی صنعت اولیه آلومینیوم چین در سال 2025، کاهش قیمت مواد خام و انرژی مانند آلومینا و برق باعث کاهش هزینه های تولید آلومینیوم اولیه شد. در همین حال، تحت تاثیر عوامل متعددی از جمله اختلالات عرضه در خارج از کشور، انتظارات رو به رشد تقاضا و کاهش نرخ بهره توسط فدرال رزرو ایالات متحده، قیمت آلومینیوم به افزایش خود ادامه داد و کل صنعت را قادر ساخت سطح بالایی از سودآوری را حفظ کند. به ویژه در سه ماهه چهارم، با افزایش قابل توجه سطح قیمت، سود هر تن آلومینیوم به بیش از 5000 یوان افزایش یافت. بر اساس محاسبات Antaike، میانگین موزون هزینه کل (شامل مالیات) آلومینیوم اولیه در چین در سال 2025 برابر با 16722 یوان در هر تن بود که یک سال کاهش 5.6 درصدی یا 995 یوان به ازای هر تن بود. میانگین سود سالانه به ازای هر تن آلومینیوم تقریباً به 4028 یوان (بدون احتساب مالیات بر ارزش افزوده و مالیات بر درآمد شرکتی به دلیل نرخهای مالیاتی متفاوت در مناطق مختلف) رسید که رکورد بالایی را ثبت کرد و نشاندهنده افزایش 80.8 درصدی یا 1801 یوان در سال{16}}در{17}}سالانه بود.
منبع: Antaike
شکل 1-4 هزینه و سود نظری-روند زیان صنعت اولیه آلومینیوم چین، 2025
از نظر عملکرد فصلی، سطوح سود در نیمه اول سال کمتر از نیمه دوم بود. در نیمه اول، قیمت آلومینا نسبتا بالا باقی ماند و قیمت آلومینیوم به طور پیوسته افزایش یافت، حتی برخی از شرکت ها در ژانویه با فشار عملیاتی مواجه شدند. در نیمه دوم، با ادامه کاهش قیمتهای آلومینا، برق و سایر نهادهها، هزینههای تولید آلومینیوم اولیه کاهش یافت در حالی که قیمت آلومینیوم در سطح بالایی باقی ماند و باعث بهبود مستمر سودآوری صنعت شد. کل صنعت با عملکرد فوق العاده در سه ماهه چهارم به سودآوری دست یافت.
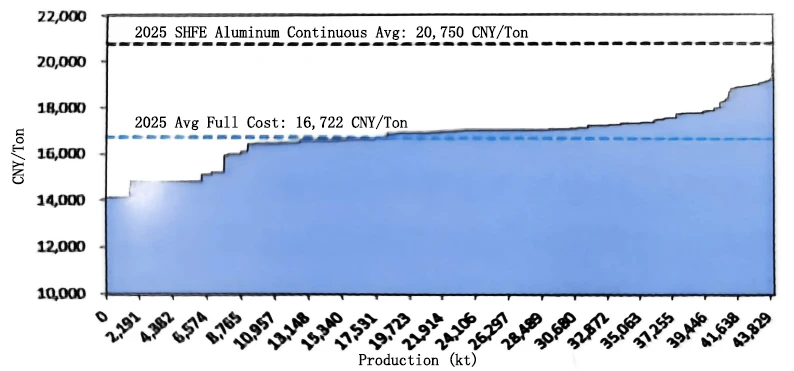
منبع: Antaike
شکل 1-5 منحنی هزینه ظرفیت صنعت اولیه آلومینیوم چین، 2025